政策重塑秩序,技术驱动价值,全球市场迎新局

May 21, 2026
Share This Article
政策重塑秩序,技术驱动价值,全球市场迎新局

2026 年,光伏行业告别野蛮生长,进入政策治理常态化、技术迭代加速化、市场结构全球化的深度调整期。国内装机增速放缓、产能出清持续推进,N 型技术全面普及,光储协同与绿电直连政策落地,叠加海外新兴市场爆发,行业正从 “价格战内卷” 转向 “技术 + 服务” 的价值竞争新阶段。

一、政策治理加码:告别低价内卷,规范行业发展

2026 年被定义为光伏行业治理攻坚年,多部门联合出台政策整治低价倾销、无序扩张乱象。六部委专项行动严控低价竞争,取消不合理出口退税,倒逼企业摒弃无底线价格战。同时,光伏强制质量标准落地,劣质产品禁止流通,加速落后产能出清。

国内并网政策迎来重大调整,取消分布式光伏 80% 变压器容量硬限制,推行动态评估与三色分区管理,优质项目优先并网,劣质项目淘汰出局。绿电直连政策有序推进,优先支持算力设施、绿色氢氨醇等产业,明确自发自用比例要求,推动光伏从 “并网发电” 向 “源网荷储协同” 转型国家能源局。政策核心逻辑是 “优存劣汰”,引导行业从规模扩张转向高质量发展。

二、装机结构优化:增速回落提质,分布式成主力

中国光伏装机迎来平价上网以来首次增速转负,2026 年 1-2 月新增装机 32.48GW,同比下降 17.71%。CPIA 预测全年新增装机 180-240GW,较 2025 年 315GW 的历史高位回落,但质量显著提升。

结构上,分布式光伏成为增长核心,一季度新增 2157 万千瓦,占比超 52%国家能源局。工商业分布式依托制造业大省需求持续增长,户用光伏在政策规范下告别低价劣质竞争,正规品牌市场份额提升。集中式光伏聚焦大基地与风光储一体化项目,云南、内蒙古等资源富集区领跑全国。全球市场方面,欧洲、中东、拉美需求爆发,2026 年全球新增装机预计 500-667GW,新兴市场成为增长引擎。
三、技术迭代深化:N 型全面主导,前沿技术突破

2026 年是 N 型技术替代分水岭,TOPCon 电池市占率突破 70%,量产效率稳定在 25% 以上,成为绝对主流。BC 技术逆势扩张,月产出超 4GW,开工率接近 60%,在分布式与 BIPV 领域溢价显著。HJT 技术聚焦高端市场,成本持续下降,异质结电池量产效率突破 26%。

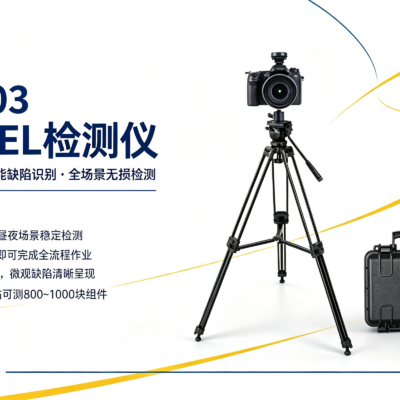
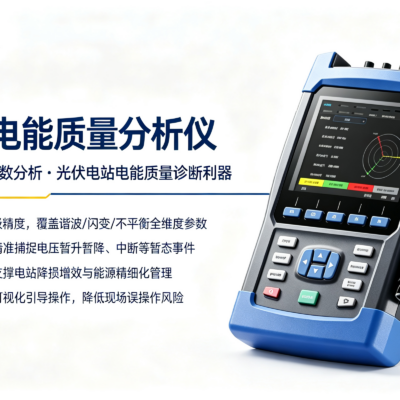
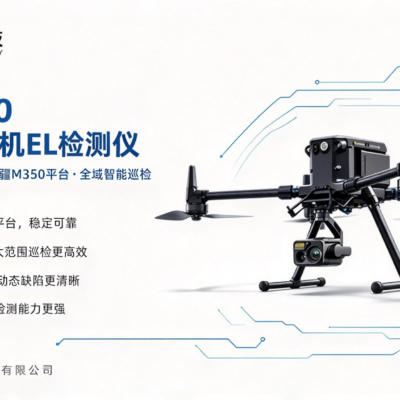
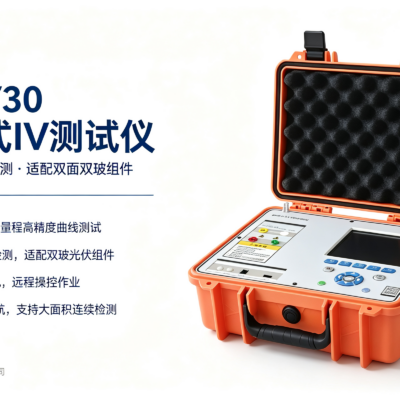
前沿技术领域,钙钛矿叠层电池实现关键突破,实验室效率超 33%,通威、协鑫等企业中试线落地,预计 2027 年前后规模化量产,有望开启光伏第二增长曲线。同时,光伏检测技术升级,EL 检测仪、绝缘接地测试仪等设备迭代,保障 N 型组件质量,推动行业从价格竞争转向技术与质量竞争。

四、商业模式升级:光储融合标配,全球布局提速

光储融合成为行业标配,2026 年储能订单同比翻倍,“光伏 + 储能” 项目占比超 60%,有效解决消纳难题,提升项目稳定性。逆变器、储能电池需求激增,带动产业链协同发展。分布式光伏与建筑、农业、交通融合,BIPV、光伏农业等新业态涌现,拓展应用场景。

企业出海步伐加快,面对国际贸易壁垒,头部企业加速海外产能布局,欧洲、东南亚成为重点区域。同时,企业从单一组件供应商向综合能源服务商转型,提供 “光伏 + 储能 + 运维” 一体化解决方案,抢占海外高溢价市场。2026 年一季度,头部光伏企业海外收入占比超 40%,全球化布局成效显著。

当前,光伏行业正处于调整转型的关键节点。短期看,产能出清与价格修复将持续;长期看,政策规范、技术创新与全球市场拓展将驱动行业高质量发展。未来,具备技术优势、全球布局与一体化服务能力的企业,将主导行业新一轮增长,光伏产业也将在能源转型中发挥更重要的作用。
Related Post

June 5, 2026

场景全面扩容,光伏应用迈向多元化普及新阶段

2026年光伏市场彻底打破集中式电站单一应用格局,应用场景持续拓宽、下沉市场全面激活,多元化、分布式、场景化成为行业发展新特征。随着光伏成本持续下降、配套技术不断成熟,光伏能源深度融入工业、建筑、农业、民生等多个领域,实现从大型能源工程向全民普及能源的转变。 分布式光伏成为市场增长核心引擎,增速远超传统集中式光伏电站。工商业屋顶光伏凭借投资回报稳定、节能降本效果显著的优势,成为企业绿色转型首选。大量制造企业、商业综合体、产业园依托闲置屋顶建设光伏电站,自发自用、余电上网,有效降低企业用电成本,同时助力企业完成绿色能耗指标,提升绿色品牌价值。 户用光伏市场持续下沉普及,成为乡村振兴与绿色民生工程的重要载体。随着光伏安装技术成熟、运维体系完善、投资模式多元化,农村闲置屋顶资源得到充分利用。户用光伏不仅为农户带来稳定的发电收益,更推动农村清洁能源替代,减少农村燃煤污染,助力乡村绿色低碳发展,实现经济效益与生态效益双赢。 创新应用场景持续落地,打开行业全新增长空间。BIPV光伏建筑一体化技术逐步商业化,光伏组件不再是建筑附加设施,而是融合建筑外观、结构、发电功能的新型建材,广泛应用于绿色建筑、智慧城市建设,实现建筑发电一体化。农光互补、渔光互补、林光互补等复合模式持续推广,实现光伏发电与农业、渔业、林业协同发展,盘活土地资源,提升土地综合利用价值。 此外,光伏+储能、光伏+充电桩、便携式光伏设备等新业态快速崛起,适配分布式能源、户外能源、应急供电等多元需求。海外新兴市场持续扩容,东南亚、拉美、非洲等地区光伏装机需求快速增长,成为国内光伏企业增量市场。多元化的应用场景持续拓宽光伏产业边界,推动光伏能源成为全民化、常态化的基础清洁能源。

READ MORE
June 5, 2026

精准施策护航,政策引领光伏行业规范化升级

作为我国双碳目标的核心支撑产业,2026年光伏行业迎来政策精准调控、精细化治理的关键阶段。国家持续完善光伏产业政策体系,从产能管控、市场规范、消纳保障、国际贸易等多维度发力,告别以往粗放式补贴扶持,以结构性政策引导行业摆脱内卷,实现高质量规范化升级。 国内产业治理政策持续深化,工信部将2026年定为光伏行业治理攻坚年,重点整治行业盲目扩产、低价竞争、产能过剩等乱象。通过出台产能备案管控、行业准入标准、质量抽检规范等政策,严控低端无效产能扩张,加速落后产能出清,引导行业产能与市场需求精准匹配。同时,政策持续鼓励技术创新,对N型高效电池、钙钛矿、BIPV等新技术、新场景给予专项扶持,推动产业技术升级。 消纳保障政策持续完善,破解光伏弃光难题。国家能源局细化可再生能源电力消纳责任权重考核机制,将考核范围从省级延伸至重点用电企业,压实各方消纳责任。各地持续推进新能源配套电网改造、储能配套建设,完善光伏跨省跨区消纳机制,大幅提升光伏电力消纳能力,解决新能源发电间歇性、波动性带来的并网难题。 细分领域政策红利持续释放,分布式光伏、光伏建筑一体化、农光互补、渔光互补等新业态获得重点支持。各地简化分布式光伏备案流程,优化并网服务,给予工商业光伏、户用光伏电价优惠与补贴支持,推动分布式光伏规模化普及。同时,双碳目标相关政策持续落地,明确新能源替代节奏,为光伏中长期装机增长提供政策支撑。 国际贸易政策层面,积极应对海外贸易壁垒,依托双边贸易协定、跨境产能布局,对冲欧盟CBAM、海外进口限制等政策冲击,为光伏产品出海保驾护航。整体来看,2026年光伏政策以“规范秩序、鼓励创新、保障消纳、拓宽市场”为核心,推动行业从高速扩张向高质量发展转型,筑牢产业长期发展的政策根基。

READ MORE

您的电站,值得更可靠的守护

为光伏电站提供智能巡检与健康管理解决方案,用前沿科技守护您的每一块光伏板。

关于灵珀

专注于光伏检测技术的创新与应用。公司以“用科技赋能光伏全生命周期质量管理”为使命,致力于为全球光伏电站投资商、组件制造商、运维服务商提供高精度检测设备与智能化解决方案。